¿Se agotará la cobertura de vivienda temporal?
Por Stayoo Editorial · 29 de julio de 2026
housing-guidesseattle-practical5-min-read
Entérate antes que nadie cuando este anfitrión abra tarifas directas o añada un alojamiento.
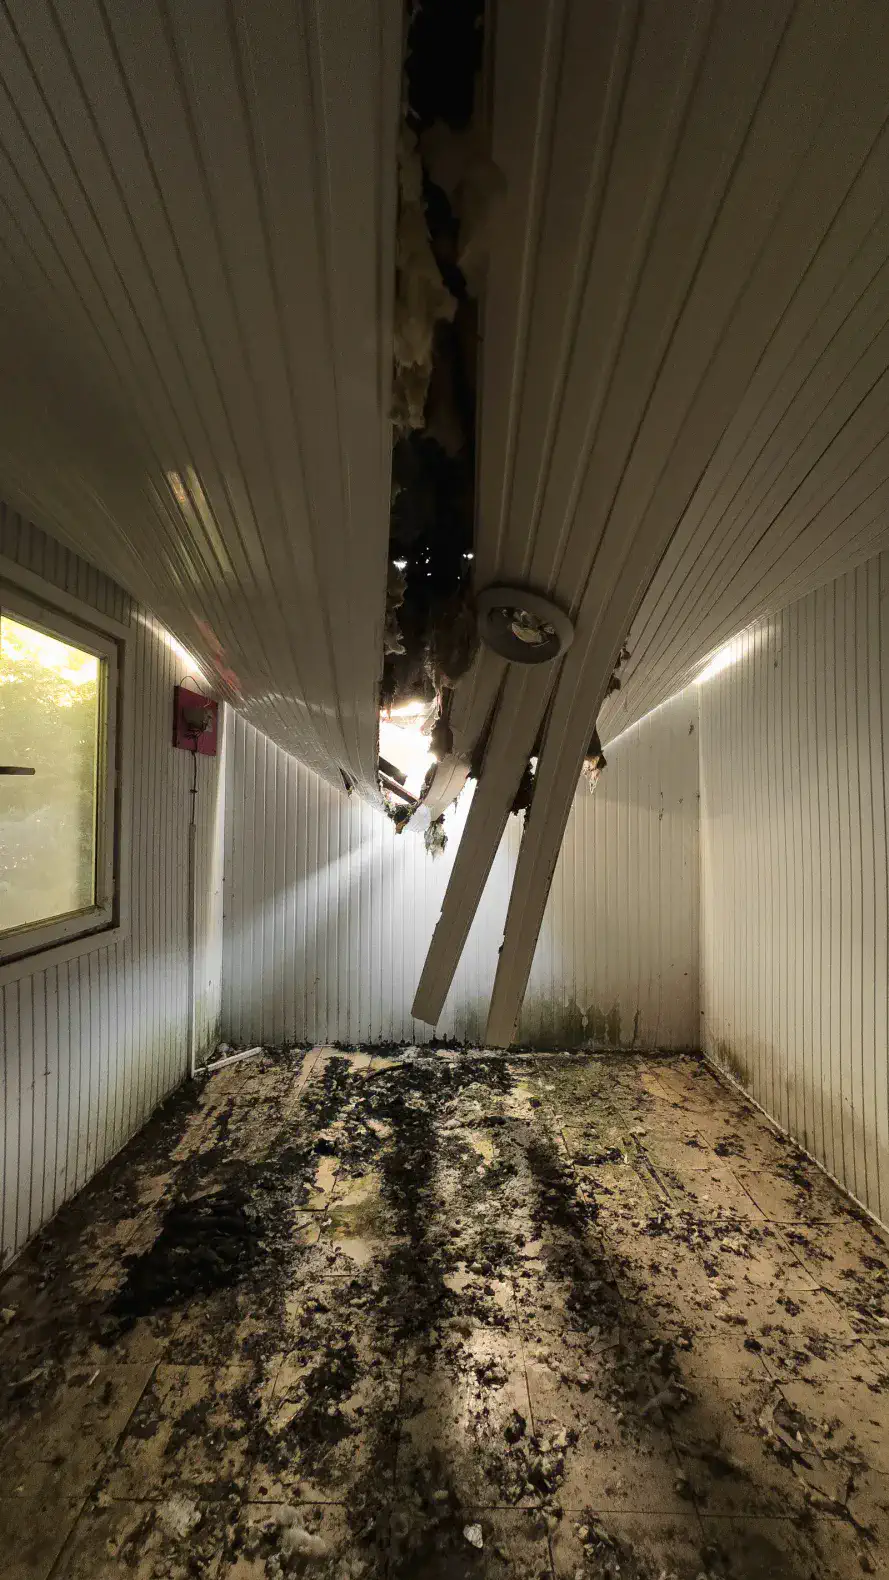
Los Gastos Adicionales de Vivienda (ALE), también llamados cobertura por pérdida de uso, pueden cubrir costos razonables por encima de los gastos de vida normales cuando una pérdida cubierta hace que un hogar sea inhabitable. No es una cuenta de vivienda ilimitada. Antes de elegir un hogar temporal, coloca el límite de dólares o tiempo restante junto al período de reparación probable, el costo mensual de vivienda, el tiempo de reembolso y la próxima fecha de revisión del asegurador.
Los Gastos Adicionales de Vivienda (ALE), también llamados cobertura por pérdida de uso, pueden cubrir costos razonables por encima de los gastos de vida normales de un hogar cuando una pérdida cubierta hace que el hogar sea inhabitable. Los límites, los gastos elegibles, la documentación y el tiempo de reembolso varían según la póliza. El desafío práctico es que la demolición, las inspecciones, los permisos, los materiales y las aprobaciones rara vez se mueven en el mismo reloj, por lo que la próxima revisión de vivienda debería ocurrir antes de que expire la aprobación actual.
Las discusiones públicas sobre seguros describen repetidamente tres relojes que se mueven a diferentes velocidades: reparaciones, reembolsos y el límite de la póliza. Un reclamante de incendio de 2026 informó seis meses de retrasos y una fecha de finalización de ALE que se acercaba mientras el trabajo eléctrico permanecía sin resolver. Esa reclamación no puede predecir la cobertura de otro hogar, pero muestra por qué la pista completa de vivienda es importante antes de que el primer hotel conveniente consuma demasiado de ella.
Un hogar temporal funciona mejor cuando la línea de tiempo de reparación y la próxima fecha de revisión se tratan como un solo plan.
Escribe la estimación de reparación actual, el límite de ALE restante, el costo normal de vivienda, el costo propuesto de vivienda temporal y la próxima fecha de aprobación. La guía de la NAIC señala que el ALE generalmente aborda la cantidad adicional por encima de los gastos de vida normales y que las pólizas pueden tener límites de dólares o de tiempo. Guarda los recibos, pregunta qué documentación se requiere y obtén decisiones de cobertura del asegurador por escrito.
Antes de decidirte
Notas de informes y fuentes
Los términos de la póliza y las condiciones locales varían. La guía práctica anterior fue verificada contra las fuentes oficiales o establecidas vinculadas a continuación; las publicaciones de la comunidad se utilizaron solo para identificar las preguntas que la gente está haciendo.